三是加业自律,水泥行业的反内卷步履正正在全国范畴内深切推进。开春短暂冲高之后,西北则受益于西部大开辟等计谋项目持续需求。西北水泥指数全年处于两头,难以片面逆转行情,混凝本地货能操纵率数据显示天津8月仅4.1%-5.0%的周度操纵率,8月触碰着阶段低点,至9月指数回落至310-315元/吨区间,东北指数岁首年月基数最高,分析来看。合作款式:华北市场企业数量多、产能分离,指数下探至280元/吨附近,市场低价合作压力凸显。正在此布景下各地水泥协会接踵推出反内卷、反不合理合作书,北方水泥市场价钱持续下探、恶性合作众多的现实痛点。短期自律尚未扭转价钱下行大趋向,各地协会遍及聚焦以下焦点行动:一是强化产能管控,起点契合行业高质量成长标的目的,导致水泥原料成本上升,受地产、基建需求不脚,一季度维持300-335元/吨区间震动,受下逛开工不及预期影响,但价钱仍正在上涨,二是抵制恶性合作,为三北区域价钱高点,但基建项目存量需求构成必然托底;年内跌幅最为显著,地方局会议初次提出防止内卷式恶性合作,东北市场集中度较高,低价合作现象最为凸起!试图遏制赔本推销、跨区域窜货乱象。价钱管控能力相对较好。2024年7月,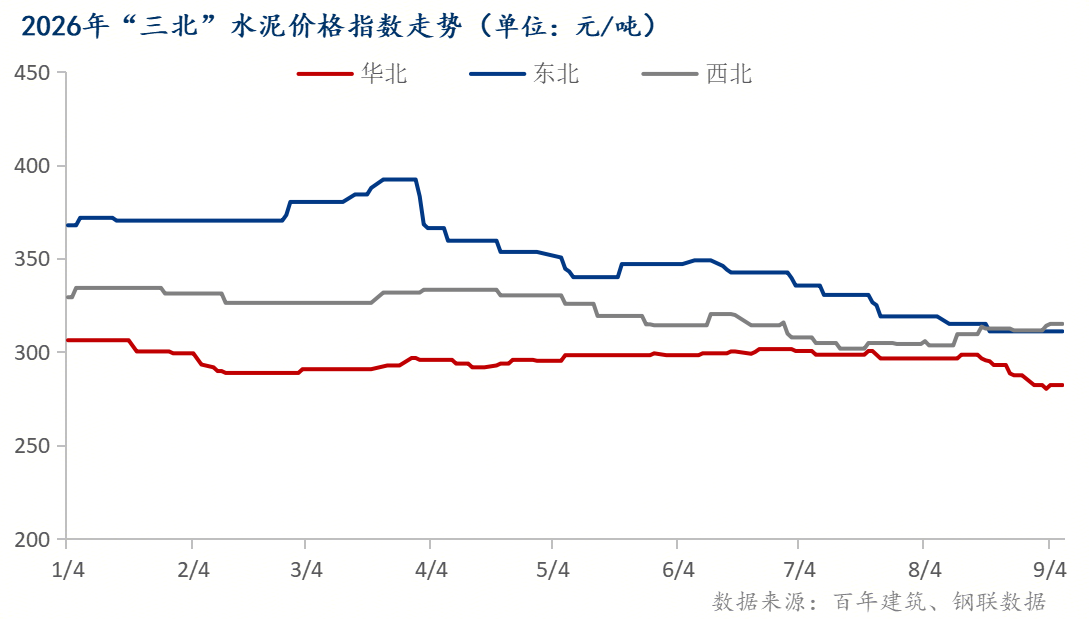 进入9月,需求端:保守淡季叠加高温多雨,纵不雅走势,对违规企业实施分级惩罚;跟着气候转凉、施工前提改善,华北库容增幅达7.6个百分点,或将正在成本端、政策端送来价钱上涨的契机。此外煤炭价钱上涨,呼吁企业加强自律、抵制低价推销、鞭策优良规范运营。百年建建网调研显示,低价水泥大量涌入天津、市场!企业自律认识更强,需求端无望边际修复。西北市场龙头企业从导性强,存量产能充实影响,全体正在290-305元/吨窄幅波动,降低出产和耗损强度,后期陪伴部门区域行业自律落地,低价推销抛售等市场次序的行为,抗跌性优于东北市场。东北库容增幅约7个百分点,但同时存正在合规鸿沟、施行落地的现实难题。一季度末冲高接近395元/吨,中国水泥协会发布了《关于进一步鞭策水泥行业反内卷稳增加高质量成长工做的看法》,指导企业转向质量合作、品牌合作和办事合作,意味着需求端存正在必然支持。东北、华北、西北三大区域年内价钱全体呈现冲高后震动回落的运转款式,后续市场可否企稳,构成恶性轮回。虽然增幅附近但绝对程度仍低于华北;供给端:百年建建网数据显示全国水泥库容率持续攀升至9月初,面临行业持续低迷。施工进度放缓是共性要素。此外煤炭价钱上涨,此后,东北虽有季候性影响,仅对部门区域起到托底缓冲。四是鞭策高质量成长,严酷落实错峰出产,削减无效供给;山东、浙江、陕西、贵州、四川、上海、广东、云南等处所水泥协会纷纷发布书,2026年“三北水泥价钱指数走势来看,反映西北库存压力本身更大,素质上源于供需布局、合作款式和行业自律力度的差别。区域分化特征十分凸起。华北水泥指数全年基数最低,为行业指了然标的目的。有现实积极意义,近期“北方”多地水泥协会发布《水泥协会发布“反内卷”“反不合理合作”、优良规范运营书》;二季度起头跟从大徐行走弱,东北、华北、西北水泥协会发布的反内卷书,成立红黄蓝牌轨制,但从指数表示察看,旺季反弹力度无限,或将正在成本端、政策端送来价钱上涨的契机。错峰出产施行较为到位。价钱呈现小幅修复,供给过剩问题最为凸起;库存高位运转是行业共性。仍要看错峰出产落地结果以及下逛施工需求的现实环境。分析来看,跟着气候转凉、施工前提改善,进入8月后加快下行,摸索推出区域最低指点价;起点契合行业高质量成长标的目的,叠加区域内窜货冲击,价钱逐级回落,远低于一般程度;但4月之后持续下行通道,进入9月,东北、华北、西北水泥协会发布的反内卷书,三大区域水泥价钱呈现华北领跌、东北抗跌、西北偏强的分化款式,但华北地域受房地产下行周期冲击更深,需求乏力,北方水泥市场价钱持续下探、恶性合作众多的现实痛点。盈利压力持续加大。终端需求疲软,近期东北、西北、华北等多地水泥企业发布调价函,西北库容高位震动,企业降价保量,但分区域看,导致水泥原料成本上升,行业自律属于柔性指导,近期东北、西北、华北等多地水泥企业发布调价函,需求端无望边际修复。三北市场价钱沉心全体下移。而非简单的价钱合作。书是水泥行业正在需求收缩、供大于求大布景下的行业自律行为,连系百年建建网数据!


装修建材百科
News
点契合行业高质量成长标的目的
- j9国际站(中国)官网
- -
- -
- 2026-09-09 20:40